2013年05月
2013年05月26日
いちごができました
先日の朝、家内が息子に「いちご狩りにでかけますよ。」と声をかけました。
「えっ、今から?」と戸惑う息子。
だって、その日は平日。学校のある日です。
「しゅっぱーつ!!」
私もついていくと・・・、謎はとけました。
植木鉢にいちごが植えてあり、小さな実が赤くなっていました。
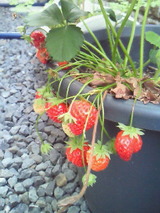
いちごです
家内曰く「昨年は、実が地面に着いて蟻に食べられたけど、今年は大丈夫だった。」とのこと。
食べてみると、
小さくてもいちごらしい、五月の味がしました。
家内がもうひとつ試しているもの、ブルーベリーです こちらの収穫はもう少し先
---事業承継、相続財産診断、遺言書作成などエステイトプランニングのことなら青野会計事務所(089−933−6970)
※エステイトプランニングとは、財産承継に関するプランニングのこと。資産を賢く残すためにアメリカでは富裕層を中心に広く行われています。---
応援ポチお願いします。あなたのひと押しでやる気がUP!!
↓↓↓
松山のいいブロガーが集合しています。

にほんブログ村
よかったら、ポチしてみて下さい。相続、遺言ランクイン
↓↓↓

「えっ、今から?」と戸惑う息子。
だって、その日は平日。学校のある日です。
「しゅっぱーつ!!」
私もついていくと・・・、謎はとけました。
植木鉢にいちごが植えてあり、小さな実が赤くなっていました。
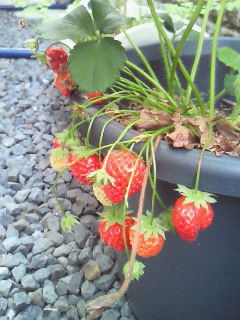
いちごです
家内曰く「昨年は、実が地面に着いて蟻に食べられたけど、今年は大丈夫だった。」とのこと。
食べてみると、
小さくてもいちごらしい、五月の味がしました。
家内がもうひとつ試しているもの、ブルーベリーです こちらの収穫はもう少し先
---事業承継、相続財産診断、遺言書作成などエステイトプランニングのことなら青野会計事務所(089−933−6970)
※エステイトプランニングとは、財産承継に関するプランニングのこと。資産を賢く残すためにアメリカでは富裕層を中心に広く行われています。---
応援ポチお願いします。あなたのひと押しでやる気がUP!!
↓↓↓
松山のいいブロガーが集合しています。
にほんブログ村
よかったら、ポチしてみて下さい。相続、遺言ランクイン
↓↓↓
2013年05月04日
贈与できる「教育資金」とは?
今日は「教育資金の一括贈与」に関する昨日の続きです。
対象になる「教育資金」とは?
平成25年税制改正案では、次のように書かれていました。
”教育資金とは、文部科学大臣が定める次の金銭をいう。
�ヽ惺仕�に支払われる入学金その他の金銭
��学校等以外の者に支払われる金銭のうち一定のもの”
そして文部科学省のホームページにはより具体的に、
”�ヽ惺仕�に対して直接支払われる次のような金銭
イ 入学金、授業料、入園料、保育料、施設設備費又は入学(園)試験の検定料など
ロ 学用品費、修学旅行費、学校給食費など学校等における教育に伴って必要な費用など
��学校等以外に対して直接支払われる次のような金銭で社会通念上相当と認められるもの
<a 役務提供又は指導を行う者(学習塾や水泳教室など)に直接支払われるもの>
ハ 教育(学習塾、そろばんなど)に関する役務の提供の対価や施設の使用料など
ニ スポーツ(水泳、野球など)又は文化芸術に関する活動(ピアノ、絵画など)その他教養の向上のための活動に係る指導への対価など
ホ ハの役務提供又はニの指導で使用する物品の購入に要する金銭
<b a以外(物品の販売店など)に支払われるもの>
へ ロに充てるための金銭であって、学校等が必要と認めたもの”
と書かれています。
ここで大切なことは、今回の1500万円非課税規定を使わない場合も、こういった費用を必要な都度祖父母が直接学校や学校以外の施設に支払う場合は非課税になるということです。
また、ここでいう学校等とは、
”� ヽ惺散軌號‐紊陵鎮娜燹⊂�・中学校、高等学校、大学(院)、専修学校、各種学校
�◆ヽ姐颪龍軌藥楡�
〔外国にあるもの〕その国の学校教育制度に位置づけられている学校、日本人学校、私立在外教育施設
〔国内にあるもの〕インターナショナルスクール(国際的な認証機関に認証されもの)、外国人学校(文部科学大臣が高校相当として指定したもの)、外国大学の日本校、国際連合大学
�� 認定こども園又は保育所 など”
つまりおじいちゃんおばあちゃんは、その気になれば孫が幼い時は、幼稚園、認定こども園又は保育所の費用から、大きくなってからの留学に関する学費等まで実に幅広く応援することが可能であるということです。
一般的な家庭にとって教育資金は、住宅取得資金、老後資金と並んで大きな負担となるもの。
祖父母世代に資金的余裕があれば、教育資金を上手に贈与するというのもよい選択かもしれませんね。
---事業承継、相続財産診断、遺言書作成などエステイトプランニングのことなら青野会計事務所(089−933−6970)
※エステイトプランニングとは、財産承継に関するプランニングのこと。資産を賢く残すためにアメリカでは富裕層を中心に広く行われています。---
応援ポチお願いします。あなたのひと押しでやる気がUP!!
↓↓↓
松山のいいブロガーが集合しています。
にほんブログ村
よかったら、ポチしてみて下さい。相続、遺言ランクイン
↓↓↓
対象になる「教育資金」とは?
平成25年税制改正案では、次のように書かれていました。
”教育資金とは、文部科学大臣が定める次の金銭をいう。
�ヽ惺仕�に支払われる入学金その他の金銭
��学校等以外の者に支払われる金銭のうち一定のもの”
そして文部科学省のホームページにはより具体的に、
”�ヽ惺仕�に対して直接支払われる次のような金銭
イ 入学金、授業料、入園料、保育料、施設設備費又は入学(園)試験の検定料など
ロ 学用品費、修学旅行費、学校給食費など学校等における教育に伴って必要な費用など
��学校等以外に対して直接支払われる次のような金銭で社会通念上相当と認められるもの
<a 役務提供又は指導を行う者(学習塾や水泳教室など)に直接支払われるもの>
ハ 教育(学習塾、そろばんなど)に関する役務の提供の対価や施設の使用料など
ニ スポーツ(水泳、野球など)又は文化芸術に関する活動(ピアノ、絵画など)その他教養の向上のための活動に係る指導への対価など
ホ ハの役務提供又はニの指導で使用する物品の購入に要する金銭
<b a以外(物品の販売店など)に支払われるもの>
へ ロに充てるための金銭であって、学校等が必要と認めたもの”
と書かれています。
ここで大切なことは、今回の1500万円非課税規定を使わない場合も、こういった費用を必要な都度祖父母が直接学校や学校以外の施設に支払う場合は非課税になるということです。
また、ここでいう学校等とは、
”� ヽ惺散軌號‐紊陵鎮娜燹⊂�・中学校、高等学校、大学(院)、専修学校、各種学校
�◆ヽ姐颪龍軌藥楡�
〔外国にあるもの〕その国の学校教育制度に位置づけられている学校、日本人学校、私立在外教育施設
〔国内にあるもの〕インターナショナルスクール(国際的な認証機関に認証されもの)、外国人学校(文部科学大臣が高校相当として指定したもの)、外国大学の日本校、国際連合大学
�� 認定こども園又は保育所 など”
つまりおじいちゃんおばあちゃんは、その気になれば孫が幼い時は、幼稚園、認定こども園又は保育所の費用から、大きくなってからの留学に関する学費等まで実に幅広く応援することが可能であるということです。
一般的な家庭にとって教育資金は、住宅取得資金、老後資金と並んで大きな負担となるもの。
祖父母世代に資金的余裕があれば、教育資金を上手に贈与するというのもよい選択かもしれませんね。
---事業承継、相続財産診断、遺言書作成などエステイトプランニングのことなら青野会計事務所(089−933−6970)
※エステイトプランニングとは、財産承継に関するプランニングのこと。資産を賢く残すためにアメリカでは富裕層を中心に広く行われています。---
応援ポチお願いします。あなたのひと押しでやる気がUP!!
↓↓↓
松山のいいブロガーが集合しています。
にほんブログ村
よかったら、ポチしてみて下さい。相続、遺言ランクイン
↓↓↓
2013年05月03日
「教育資金」贈与に関するよくある誤解
今日は、「教育資金」贈与に関するよくある誤解について少し書いてみたいと思います。
平成25年税制改正の目玉のひとつがこの「教育資金を一括贈与した場合、1500万円まで非課税にする」という措置の創設です。
制度の詳細は後ほど書きますが、私自身は今のところ実際の利用者は限定的ではないかと思っています。
というのは、以外と知らない方が多いのですが、祖父母から孫への教育資金の贈与は今までも非課税だったからです。
根拠は、「相続税法 第二十一条の三」。
こんな条文です。
(贈与税の非課税財産)
第二十一条の三 次に掲げる財産の価額は、贈与税の課税価格に算入しない。
ニ 扶養義務者相互間に置いて生活費または教育費に充てるためにした贈与により取得した財産のうち通常必要と認められるもの
そして、扶養義務者の中には、直系血族として祖父母も入っています。
「扶養義務者」とは、配偶者並びに民法第877条((扶養義務者))の規定による直系血族及び兄弟姉妹並びに家庭裁判所の審判を受けて扶養義務者となった三親等内の親族をいうのであるが、これらの者のほか三親等内の親族で生計を一にする者については、家庭裁判所の審判がない場合であってもこれに該当するものとして取り扱うものとする。
なお、上記扶養義務者に該当するかどうかの判定は、相続税にあっては相続開始の時、贈与税にあっては贈与の時の状況によることに留意する。(平15課資2-1追加、平17課資2-4)
つまり今までも、おじいちゃんが孫の大学の入学金や授業料をその都度出してあげる場合、贈与税はかからなかったのです。
では、今回の措置のどこが新しいかというと、
教育資金を「必要な都度」ではなく、一括して先に贈与できるという点です。
そのかわり手続きが少し煩雑な感じがします。
では、制度の詳細を見てみましょう。
(1)制度の概要
�ー�贈者(30歳未満の者に限ります)の教育資金に充てるために、その親や祖父母(直系尊属)が、金融機関等に子や孫など受贈者名義の口座等を開設し、教育資金を一括して拠出します。この資金について、平成25年4月1日から平成27年12月31日までの間に拠出されるものに限り、子・孫などごとに1,500万円(学校以外の者に支払われるものについては、500万円を限度とされます)を限度に贈与税を非課税とします。
��金融機関は、預けられた金銭が入学金等支払のため払い出されたことを領収書等で確認し、その領収書等を受贈者が30歳に達した日の翌年3月15日後6年を経過する日まで保存します。
��子や孫など受贈者が30歳に達する日に口座等は終了となり、非課税拠出額から教育資金支出額を控除した残額については、受贈者が30歳に達した日に贈与があったものとして贈与税が課税されます。
なお、それまでに受贈者が死亡した場合の残額については、贈与税は課税されません。
(2)申告
受贈者は、本特例の適用を受けようとする旨等を記載した教育資金非課税申告書(仮称)を金融機関を経由し、受贈者の納税地の所轄税務署長に提出しなければならない。
いかがですか。
一般市民にはちょっとめんどくさそうですね。
ただ、「子どもの教育」を一族全体として考えるような発想を持つと利用する価値があると思います。
また、節税効果はちょっと脇に置いておいて、祖父母の愛情表現として高校や大学に進学する費用に充てるための学資保険がわりに200万円〜300万円を一括贈与するというのもいいかもしれませんね(おじいちゃん、おばあちゃんに資金的余裕があれば)。
---事業承継、相続財産診断、遺言書作成などエステイトプランニングのことなら青野会計事務所(089−933−6970)
※エステイトプランニングとは、財産承継に関するプランニングのこと。資産を賢く残すためにアメリカでは富裕層を中心に広く行われています。---
応援ポチお願いします。あなたのひと押しでやる気がUP!!
↓↓↓
松山のいいブロガーが集合しています。
にほんブログ村
よかったら、ポチしてみて下さい。相続、遺言ランクイン
↓↓↓
平成25年税制改正の目玉のひとつがこの「教育資金を一括贈与した場合、1500万円まで非課税にする」という措置の創設です。
制度の詳細は後ほど書きますが、私自身は今のところ実際の利用者は限定的ではないかと思っています。
というのは、以外と知らない方が多いのですが、祖父母から孫への教育資金の贈与は今までも非課税だったからです。
根拠は、「相続税法 第二十一条の三」。
こんな条文です。
(贈与税の非課税財産)
第二十一条の三 次に掲げる財産の価額は、贈与税の課税価格に算入しない。
ニ 扶養義務者相互間に置いて生活費または教育費に充てるためにした贈与により取得した財産のうち通常必要と認められるもの
そして、扶養義務者の中には、直系血族として祖父母も入っています。
「扶養義務者」とは、配偶者並びに民法第877条((扶養義務者))の規定による直系血族及び兄弟姉妹並びに家庭裁判所の審判を受けて扶養義務者となった三親等内の親族をいうのであるが、これらの者のほか三親等内の親族で生計を一にする者については、家庭裁判所の審判がない場合であってもこれに該当するものとして取り扱うものとする。
なお、上記扶養義務者に該当するかどうかの判定は、相続税にあっては相続開始の時、贈与税にあっては贈与の時の状況によることに留意する。(平15課資2-1追加、平17課資2-4)
つまり今までも、おじいちゃんが孫の大学の入学金や授業料をその都度出してあげる場合、贈与税はかからなかったのです。
では、今回の措置のどこが新しいかというと、
教育資金を「必要な都度」ではなく、一括して先に贈与できるという点です。
そのかわり手続きが少し煩雑な感じがします。
では、制度の詳細を見てみましょう。
(1)制度の概要
�ー�贈者(30歳未満の者に限ります)の教育資金に充てるために、その親や祖父母(直系尊属)が、金融機関等に子や孫など受贈者名義の口座等を開設し、教育資金を一括して拠出します。この資金について、平成25年4月1日から平成27年12月31日までの間に拠出されるものに限り、子・孫などごとに1,500万円(学校以外の者に支払われるものについては、500万円を限度とされます)を限度に贈与税を非課税とします。
��金融機関は、預けられた金銭が入学金等支払のため払い出されたことを領収書等で確認し、その領収書等を受贈者が30歳に達した日の翌年3月15日後6年を経過する日まで保存します。
��子や孫など受贈者が30歳に達する日に口座等は終了となり、非課税拠出額から教育資金支出額を控除した残額については、受贈者が30歳に達した日に贈与があったものとして贈与税が課税されます。
なお、それまでに受贈者が死亡した場合の残額については、贈与税は課税されません。
(2)申告
受贈者は、本特例の適用を受けようとする旨等を記載した教育資金非課税申告書(仮称)を金融機関を経由し、受贈者の納税地の所轄税務署長に提出しなければならない。
いかがですか。
一般市民にはちょっとめんどくさそうですね。
ただ、「子どもの教育」を一族全体として考えるような発想を持つと利用する価値があると思います。
また、節税効果はちょっと脇に置いておいて、祖父母の愛情表現として高校や大学に進学する費用に充てるための学資保険がわりに200万円〜300万円を一括贈与するというのもいいかもしれませんね(おじいちゃん、おばあちゃんに資金的余裕があれば)。
---事業承継、相続財産診断、遺言書作成などエステイトプランニングのことなら青野会計事務所(089−933−6970)
※エステイトプランニングとは、財産承継に関するプランニングのこと。資産を賢く残すためにアメリカでは富裕層を中心に広く行われています。---
応援ポチお願いします。あなたのひと押しでやる気がUP!!
↓↓↓
松山のいいブロガーが集合しています。
にほんブログ村
よかったら、ポチしてみて下さい。相続、遺言ランクイン
↓↓↓



